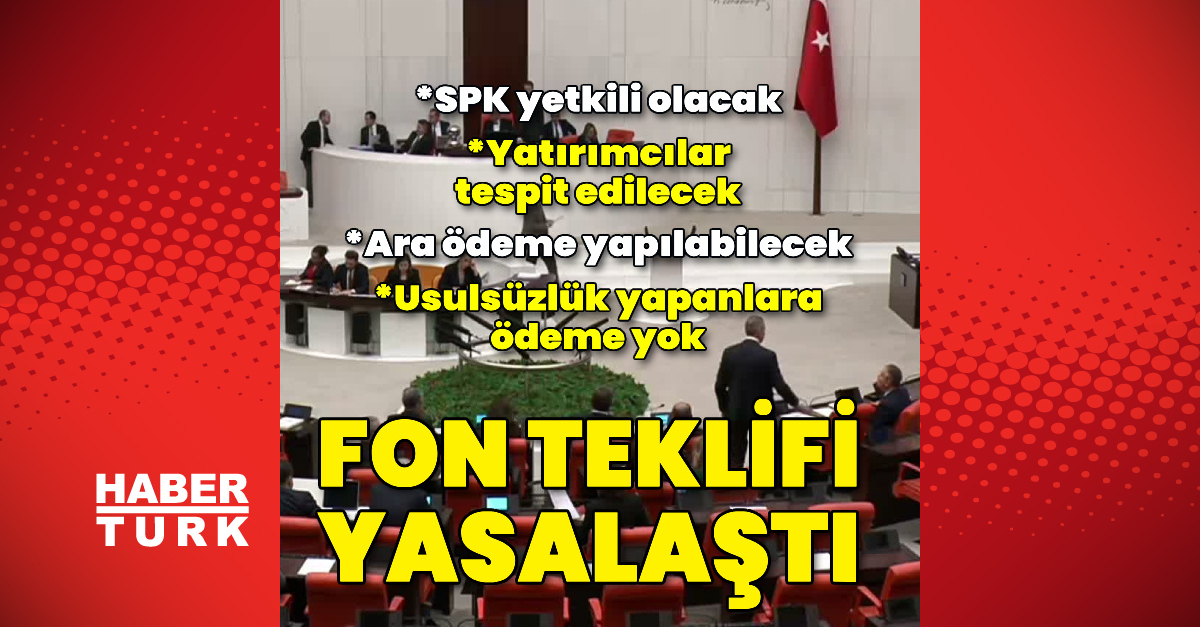
Kanunla, Sermaye Piyasası Kurulunun 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve düzenlemenin yayımı tarihinde tasfiyesi tamamlanmamış yatırım fonlarının tasfiye usulleri belirlendi. Hükümler, belirtilen fonlar dışındaki yatırım fonları için genel veya sürekli bir tasfiye rejimi oluşturmuyor.
Fonların tasfiyesi, Sermaye Piyasası Kurulunun gözetim ve denetiminde tasfiye ile görevli kuruluşlarca yürütülecek. Kurul, tasfiye aşamalarını, varlıkların tespitini ve nakde çevrilmesini, değerleme esaslarını, fon pay sahipliğinin belirlenmesini, ara ve nihai ödemeyi, dağıtım sırasını ve diğer usulleri belirlemeye yetkili olacak.
Pay sahiplerinin menfaati, varlıkların korunması ve fon portföyünün yapısı gözetilerek mümkün olan en yüksek ekonomik değerin elde edilmesi amaçlanıyor. Borsadaki fiyat gerçek değeri yansıtmıyorsa veya tasfiyeyi geciktiriyorsa geri alım, hakim ortağa satma hakkı, toptan satış ve özel işlem bildirimi gibi yöntemlere başvurulabilmesi öngörülüyor.
Fon pay sahipliği, tasfiye görevli kuruluşların Merkezi Kayıt Kuruluşu AŞ kayıtlarıyla mutabakat sağlanarak fon ve hesap bazında tespit edilecek. TEFAS'a iletilen ancak fon temerrüdü veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlara ilişkin bloke katılma payı sahipleri de fon pay sahibi sıfatıyla tasfiye kapsamında yer alacak.
Kurulca belirlenen fonlarda, net yatırım tutarı 1 milyon Türk lirasının altında olan yatırımcılara bu tutarda, 1 milyon Türk lirası ve üzerinde olan yatırımcılara ise en fazla 1 milyon Türk lirası ara ödeme yapılabilecek. Nihai ödemelerde, tasfiye malvarlığından veya geri kazanım hesabından yapılan önceki ödemeler mahsup edilecek.
Kaynak: Habertürk